11月,两份文件在IPC行业群里流传。
第一份是国科微发出的调价通知函,自2026年11月起,合封KGD存储芯片和外挂DDR产品同步调价,合封64MB的涨0.5美元,128MB的涨1美元,256MB的涨1.5美元,外挂DDR另行通知。
第二份是贸易商的报价单。同样规格、同样内存配置的合封方案,价格比市场上的原厂报价,低了两到三美金。
一份文件在往上走,一份在往下砸,IPC主控芯片涨价几时休?
这封调价函,是今年的第几轮
这不是原厂今年第一次涨价,从去年10月到现在,IPC主控芯片企业已经多轮调涨,行业对“涨”这个字早已麻木。
主控企业一轮接一轮地调价,节奏越来越密,理由却越来越单一。
理由在上游。
2026年,三星、SK海力士、美光把大部分DDR4、DDR5乃至显存的产能,切给了HBM。美光甚至已经几乎不再生产消费级品牌内存。晶圆厂里的机器在为AI干活,为服务器干活,轮到DDR3这种“老料”,排产优先级一再后退。
据Counterpoint Research的追踪,2026年第一季度以来,内存价格较2025年第四季度末已上涨80%—90%,DRAM、NAND、HBM全品类创下历史新高。
而IPC行业用的64MB、128MB DDR3,不在这轮涨价叙事的中心,却实实在在站在最边缘的位置,产线一挤,最先缺的一定是它。
所以合封方案的价格,本质上不由主控企业决定。颗粒多少钱,合封就多少钱,原厂只能一轮一轮地往下传。有原厂人士把话说得很直,涨价的起点不在主控,在颗粒。
IPC主控芯片报价
原厂5到9美金,渠道3到6美金
视觉物联近期调研的报价,摆在一起看会更清楚。
原厂这边,按型号和内存配置不同,北京君正报价在5—8美金,星宸科技在7—9美金,海思在8美金左右。几家企业也都在推适配8位DDR的方案,价格低一些,算是给中低端产品留了一个口子。
渠道那边,贸易商报价3—6美金。
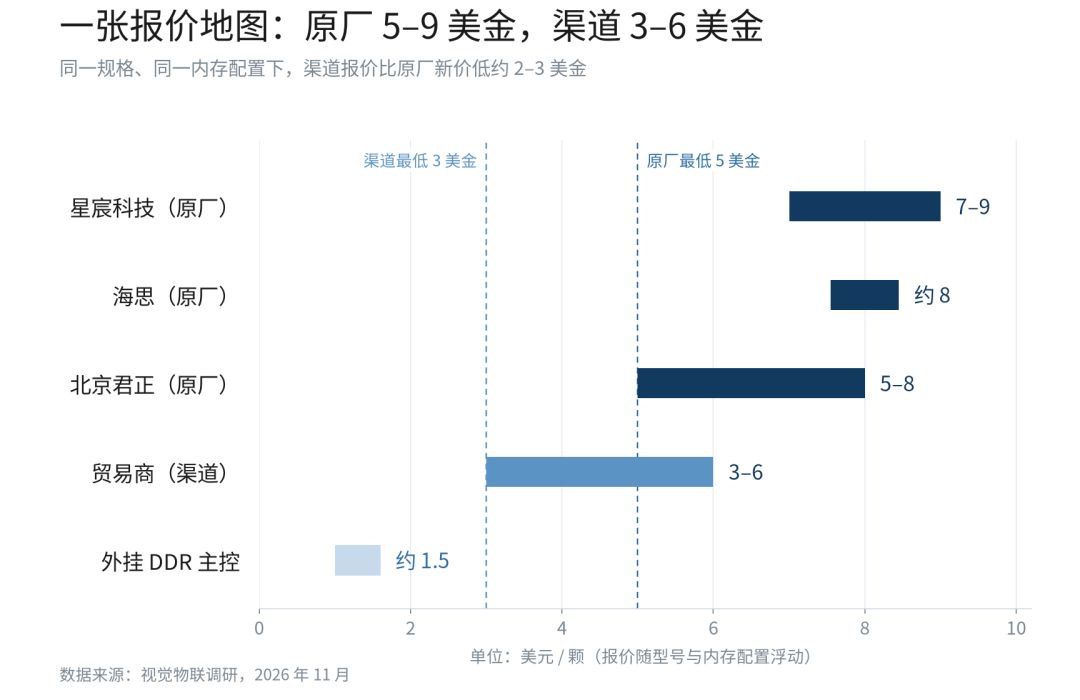
原厂与渠道商的报价区间
两个区间叠在一起,就有了那个反常识的画面,市场上流通的合封DDR主控,比原厂的新报价便宜两三美金。
这就是“倒挂”。
倒挂不是相对贸易商自己的成本,是相对原厂的新价。这些货多数是早些时候以1—2美金拿的,现在3—6美金出手,仍然是几倍的利润,只是再也卖不到原厂今天的价格。
换句话说,倒挂不是需求崩了,是库存在找出路。
原因也不复杂,年底将至,明年的行情又看不清,手里压着货的贸易商不愿意赌,先把库存换成现金。据视觉物联了解,这轮渠道库存预计在春节前消化完毕。
所以对倒挂的判断可以相对明确,它是库存现象,不是趋势反转。库存出清之后,价格会重新回到原厂的轨道上,除非外挂路线把需求分走了太多。
这也引出了今年最值得说的一件事,一条被认为早就该退场的老技术路线,回来了。
涨价潮里的两匹黑马
在这轮缺货涨价潮中,跑出来两家企业,路径完全不同。
一家是海思。产能是它今年最硬的筹码。在别人为排产发愁的时候,它把份额抢了下来,也重新切回了头部客户的供应链。这个动作的意义不止于订单,头部客户的验证周期长、切换成本高,一旦进去,往往就是几年的生意。
另一家是瑞芯微。过去它的产品价格偏高,很多IPC企业因成本原因不会考虑。今年情况变了,当所有人的芯片价格起跑线被拉近,价格的相对劣势被抹平,比较的维度就换成了别的。目前,RV1106现在的报价约8美金左右,选择RK方案的厂商越来越多。
真正让方案商集体转向的,是一个很具体的设计细节。
据知情人士透露,RV1106 G2版本报价约6美金,G3版本约12美金,外挂DDR价格约2.3美金。更关键的是,它外挂和内置的方案做到了100% pin to pin,软件和硬件完全不用重新调试。
对一家方案商来说,这意味着什么?意味着换平台不用重画板、不用重跑认证、不用养第二套固件团队。在供货最紧张的几个月里,这种“可切换性”比便宜一美金值钱得多。
这也是今年竞争逻辑真正的变化,比的不再是谁价格更低,而是谁能被更快地换上去。
外挂DDR的回潮,与一颗1美金的颗粒
为了缓解供应链成本压力,今年很多IPC企业走回了老路线——外挂DDR。
视觉物联了解到,目前外挂DDR的IPC主控芯片报价约1.5美金,个别厂商报到1美金出头。主控便宜了,企业再按每月出货量,多渠道去找DRAM颗粒。
问题在于,颗粒比主控难找。
存储晶圆产能紧张,价格合适又稳定的货源并不好拿,多数企业最后转向了环保料。
视觉物联了解到,目前原厂64MB的DDR3颗粒报价在5美金以上;环保料只要1美金左右。同一颗料,4美金的差价。
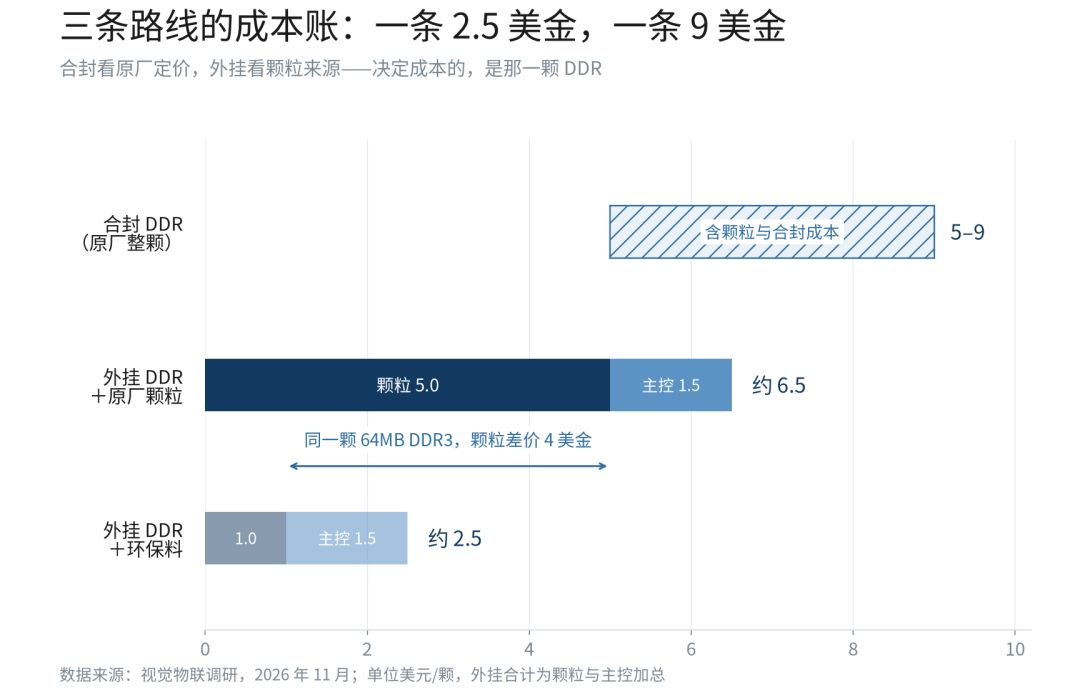
三条路线成本账
一台摄像机的BOM里,这4美金意味着什么,做过整机的人都懂。它足以决定一个型号是微利还是亏损,也足以决定一家白牌厂商这个月接不接单。
而这笔成本,最终要有人承接。原厂、渠道、整机、终端,四个环节里,谁最没有议价能力,谁就承担得最多,通常是夹在中间的整机厂,和它身后的客户。
所以白牌厂商优先选环保料,是理性选择。
但另一批企业不这么算,根本原因是质量没法保障。环保料可能是二手的,也可能是三手、四手的,一致性和稳定性都无从谈起。一颗料在实验室里没问题,装到十万台机器上,问题会在半年后集中出现。
有企业负责人直言,宁愿损失自身利润,也不愿意用环保料渡过供应链危机,这样做损害的是企业的长久利益。
这句话听起来像姿态,其实是算过账的。省下的4美金,摊到一台机器上不过几十块人民币;而一次批量返修,足以吃掉一整年的利润,还要搭上品牌。
于是今年出现了一条不太被注意的分界线,一边是用环保料抢短期订单的企业,一边是守住料源、宁可少赚的企业。虽然这条线现在看不见,但是明年的售后数据会把它画出来。
最安静的一年
今年还有一个变化,受保供压力和研发能力受限的双重影响,行业新品的数量和上新速度,都是历年最少,市场活跃度明显下降。
原因并不难理解,当一家企业的研发团队把大半年的精力花在找料、改BOM、重跑验证上,就没有余力开新项目;当客户不敢在缺货的年份立项,方案商也就不敢押注新平台。
这是一笔延后的账。
今年省下的研发投入、被推迟的产品定义,不会消失,它会在2027年、2028年的产品竞争力上体现出来。行业用一年时间解决了“有没有货”的问题,代价是“有没有新东西”的问题被往后推了一年。
对习惯了每年迭代一轮的IPC行业来说,这可能是这轮涨价最不容易被看见的代价。
涨价几时休
回到开头那个问题。
三个判断,按时间顺序排。
短期看,倒挂会在春节前结束。渠道库存消化完,贸易商的低价货源消失,市场价格重新向原厂报价收敛。
中期看,年后的关键变量是外挂DDR的分流。如果外挂路线承接了足够多的中低端需求,合封方案的紧张程度会缓解,价格有松动的空间;如果分流不足,需求重新挤回合封,涨价还会继续。这条岔路口,大概会在明年一季度看得比较清楚。
长期看,多位业内人士的判断是一致的,明年存储价格会逐步趋缓,但不会大幅度下降。趋缓不等于回到从前,被HBM占掉的产能不会自己回来,被抬高的成本基准也不会自己降下去。
所以“涨价几时休”这个问题,可能没有一个痛快的答案,它更像是行业在换一种活法。
过去比的是谁能把成本压到最低,现在比的是谁能把供应链组织得更稳,谁能拿到料,谁能更快换方案,谁能在便宜和质量之间守住那条线。
会算账的企业能活下来,会设计的企业能活得久。
这一轮真正的分水岭,不在价格上,而在明年这个时候,谁还坐在牌桌上。