9月8日,经纬恒润 (688326) 披露:其高性能4D成像雷达获得一家国际头部车企L3级自动驾驶项目定点,计划于2027年第四季度量产交付。
9月16日,针对投资人的追问,经纬恒润进一步回应“目前不存在应披露而未披露的主动退市计划”,表示将聚焦主营业务,持续推进产品平台化、成本费用优化、项目精细化管理及经营现金流改善。
现金流恶化
经纬恒润2026年上半年营业收入26.23亿元,同比下降9.81%。归母净利润-3.82亿元,上年同期-0.87亿元,亏损扩大。扣非归母净利润-3.96亿元,基本每股收益-3.40元。
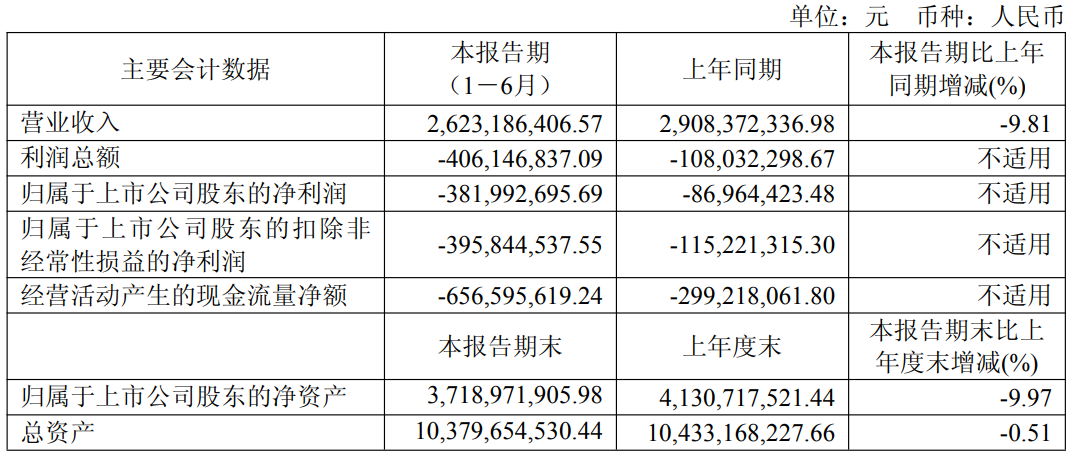
🔺经纬恒润2026财报数据
企业给出亏损原因:① 电子产品销售订单减少 ② 存储等上游原材料涨价,行业价格竞争,导致毛利率下降。 ③ 供应商货款支付、职工薪酬增加,导致经营现金流净额-6.57亿元,同比加倍恶化。
值得注意的是,在电子行业交付节奏恢复的Q2,经纬恒润营收环比回升24%。亏损却进一步扩大,从1.77亿扩大至2.05亿。毛利率下滑、研发高投入对利润的拖累更为显著。
电子业务,毛利率仅15%
报告期内,经纬恒润的电子产品业务收入23.58亿元,占主营业务收入约90.15%,包括智能驾驶、智能座舱、智能网联等汽车电子产品等。研发服务及解决方案业务收入2.55亿元,占约9.76%,包括汽车电子系统研发服务、高端装备电子系统研发服务等。
公司整体毛利率由上年同期的23.14%降至16.09%。其中,占据九成收入比重的电子产品,毛利率仅15.57%,研发与方案业务毛利率为27.10%。
高毛利业务体量偏小,硬件业务在车企降本压力、主机厂自研趋势下缺乏溢价能力。

🔺经纬恒润在研项目
华东地区是最主要的收入来源,占主营业务收入的42.39%。该区域收入主要来自南通汽车电子生产基地项目,以硬件制造和量产交付为主,毛利率仅8.74%。
财报中明确提示,叠加持续战略性研发投入,2026年经营业绩仍存在持续亏损的可能性。
“市场情绪”,内外发酵
2026年以来,经纬恒润舆论场持续发酵,公司进行了多轮回应。
一方面,自2月起,部分离职员工在牛客、知乎、小红书等平台陆续反映裁员流程施压、加班严重、管理文化等问题。
公司回应称:网络信息往往带有个体经历与时间背景差异,已由专门团队“甄别事实信息、过滤情绪化表达”,做到有则改之、无则加勉。

🔺23年为布局智能驾驶,经纬恒润大幅扩招
两一方面,自6月起,部分投资者在互动平台质疑管理模式,有投资者指出“高薪低能”现象,要求优化精简人员、降低成本。
“德赛西威人均27万总计32亿,创营收325亿利润24亿。华阳集团人均18万总计17亿,创营收130亿利润8亿。伯特利人均19万总计12亿,创营收120亿营收利润13亿。然而经纬恒润,人均最高34万总计24亿,上半年创26亿营收和亏3.8亿糟糕业绩。”
上证E互动 投资者提出质疑
经纬恒润回复称:公司属于研发密集型企业,上半年研发投入6.12亿元占营收23.35%,正持续推进组织和项目效率评估,优化人员配置。
2026年上半年,公司管理费用为1.81亿元,较上年同期的2.15亿元下降15.76%。研发人员占比从46.54%降至43.78%,也是研发人员规模连续第二年收缩,人员支出优化初具成效。
【毫米波雷达产业链社群】已开放!握物理AI感知风口,共探合作机遇,欢迎联系梁先生📞138·287·155·93
