随着2026年半年报披露进入尾声,国内主要IoT模组企业的半年成绩单悉数出炉。
从移远通信、广和通、美格智能、日海智能、有方科技五家企业来看,行业已经出现较为明显的业绩分化:有企业营收、利润双增,有企业“增收不增利”,也有企业营收大幅下滑但利润反而增长。
与此同时,几家企业的业务方向却呈现出高度相似的趋势——传统通信模组仍是基本盘,但AI、算力、汽车、机器人以及海外市场正在成为新的增长关键词。
这也意味着,物联网模组行业正在从过去单纯依靠连接数和出货量增长,逐渐转向比拼产品结构、技术含量和场景价值。
移远通信:新业务带来重要增量
移远通信依然遥遥领先于其他厂商。上半年,公司实现营业收入152.59亿元,同比增长32.16%;归母净利润6.02亿元,同比增长27.84%;扣非归母净利润5.82亿元,同比增长29.03%。二季度单季营收约85.10亿元,同比增长34.55%,归母净利润4.61亿元,同比增长77.81%,环比增长约227%,创单季度历史新高。
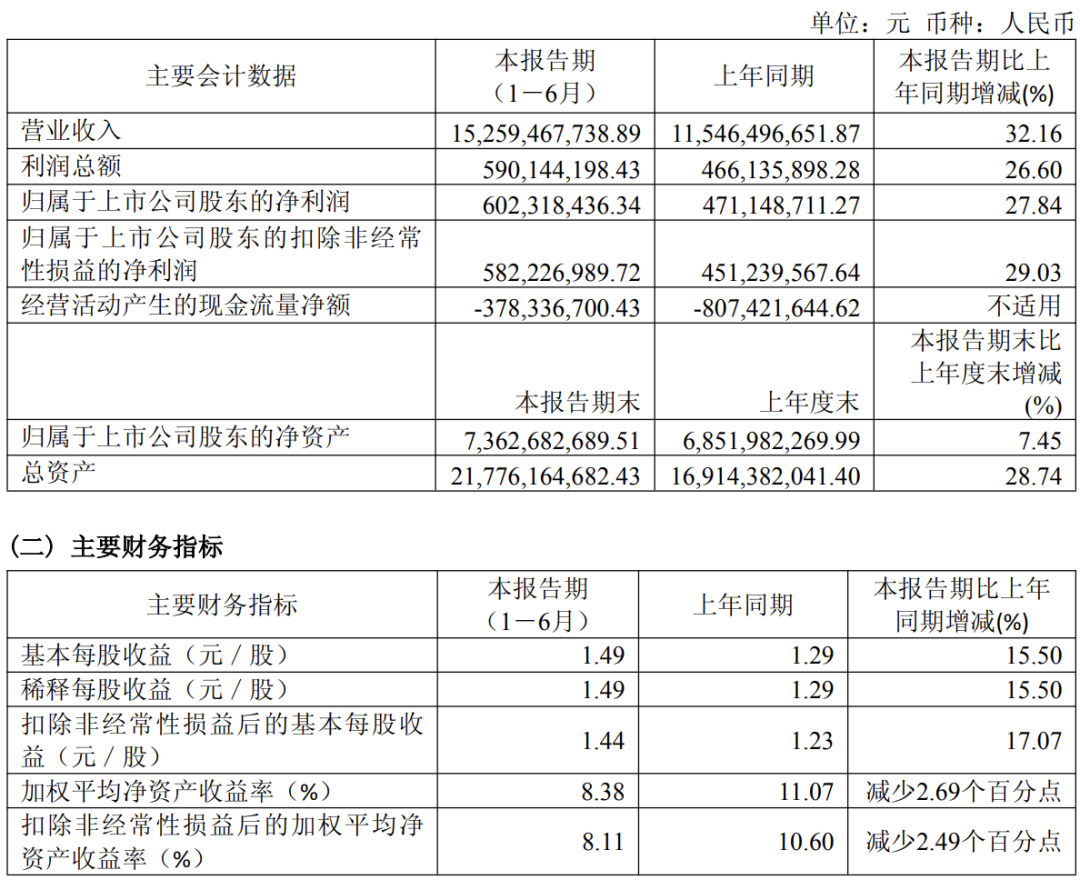
移远通信的增长已经不再单纯依赖传统模组。上半年,公司通信模组、天线业务实现收入81.06亿元,占总营收53.12%,毛利率16.28%;车载、智能及解决方案业务收入达到71.36亿元,占比46.76%,毛利率达到21.42%,较通信模组、天线业务高出5.14个百分点。
这意味着,虽然通信模组依然是移远通信的基本盘,但车载、智能、算力模组、物联网解决方案以及端侧AI等业务正在贡献越来越多的增量。
广和通 :增收不增利
与移远通信的高速增长相比,广和通则明显承受着利润端压力。2026年上半年,广和通实现营业收入37.78亿元,同比增长1.92%;归母净利润6182.43万元,同比下降71.63%;扣非归母净利润降幅达到80.66%。
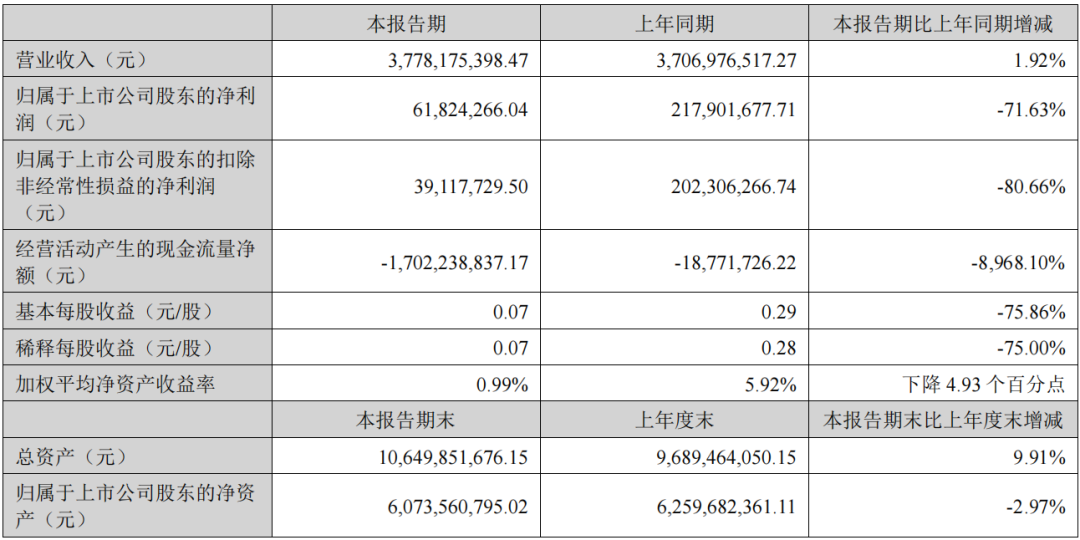
其中,第二季度单季实现营业收入21亿元,同比增长13.43%、环比增长25.13%;归母净利润5200万元,同比下降47.90%、环比增长439.59%。
分业务来看,公司模块产品收入34.68亿元,同比增长0.62%;解决方案收入2.39亿元,同比增长11.01%。其中,境内收入18.46亿元,同比增长34.69%,主要受汽车电子、智慧家庭等业务增长带动;境外收入19.32亿元,同比下降17.31%,主要受到智慧家庭及消费电子业务下滑影响。
广和通利润大幅下降,主要受到产品出货结构变化、原材料采购价格上涨、研发投入增加以及汇兑损失等因素影响。报告期内,公司研发费用达到2.86亿元,占营业收入7.58%。
美格智能:利润明显改善
相比之下,美格智能的表现更接近“结构性增长”。2026年上半年,美格智能实现营业收入20.25亿元,同比增长7.32%;归母净利润1.06亿元,同比增长25.85%;扣非归母净利润1.07亿元,同比增长29.84%。
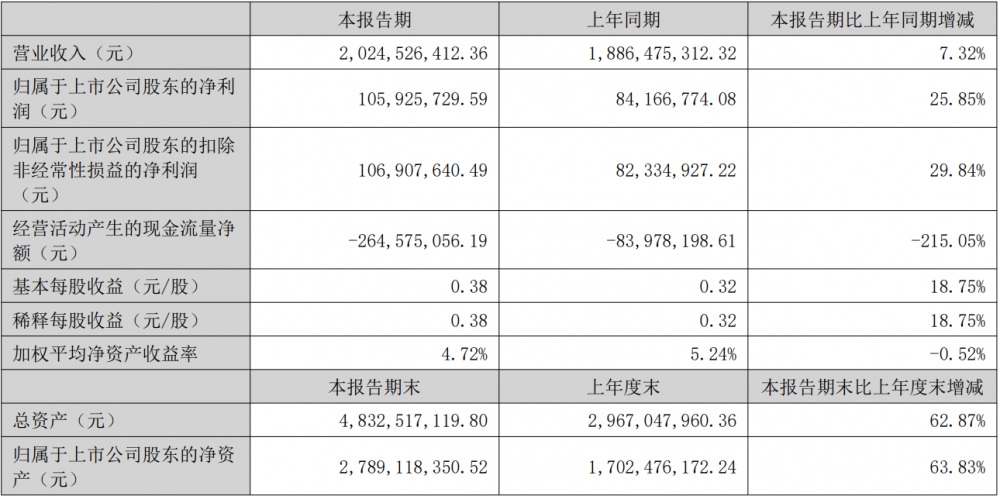
从季度表现来看,公司二季度营收达到10.97亿元,同比增长23.33%、环比增长18.26%,首次突破单季度10亿元;归母净利润5928万元,同比增长56.58%、环比增长27.07%。
更值得关注的是,美格智能的利润增长明显快于收入增长。上半年,公司无线通信模组及解决方案业务实现收入19.47亿元,同比增长约6%,但毛利率达到17.45%,同比提升3.99个百分点。
与此同时,海外市场正在成为美格智能的重要增量。公司上半年境外收入达到9.97亿元,同比增长87.30%,占总营收比重接近一半。
在产品端,美格智能正在从传统无线通信模组向高算力模组、智能模组以及端侧AI延伸。公司已经形成覆盖不同算力等级的模组产品,并围绕端侧计算、AI基础设施等方向进行研发投入,同时规划高算力模组、ASIC服务器、车载SIP模组等产品。
公司还计划投入3亿元建设AI研发及先进制造产业项目,布局高算力模组、ASIC服务器、车载SIP模组以及SIP封装等方向。
日海智能:模组业务放量,成功扭亏
日海智能则是较为典型的“模组业务放量型”选手。2026年上半年,公司实现营业收入14.58亿元,同比增长10.93%;归母净利润1446.90万元,上年同期亏损4349.26万元,同比增长133.27%;扣非归母净利润786.50万元,上年同期亏损4460.39万元,实现扭亏为盈。
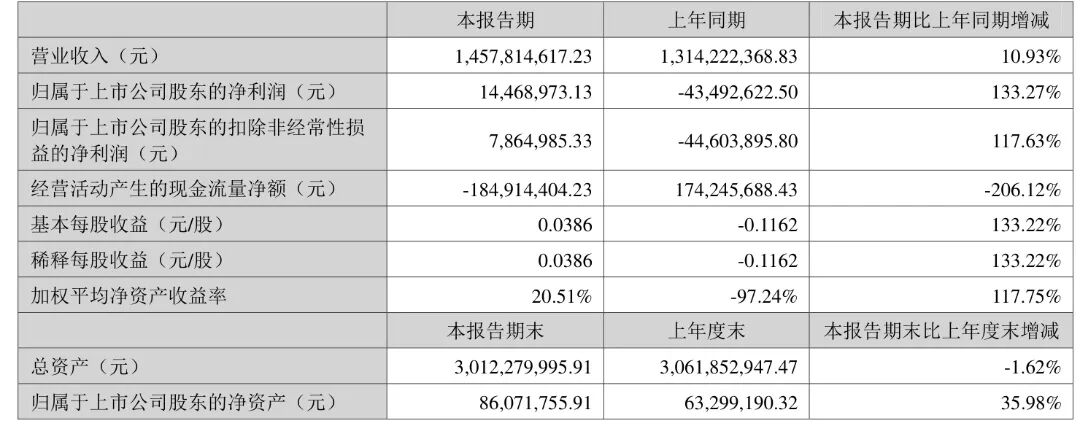
第二季度,公司单季度主营收入7.88亿元,同比上升12.25%;单季度归母净利润460.93万元,同比上升134.01%;单季度扣非净利润407.57万元,同比上升124.19%。
其中,无线通信模组业务表现突出,上半年收入达到12.21亿元,同比增长40.88%,占公司总营收的83.76%;通信工程服务收入则为2.10亿元,同比下降13.21%。换句话说,日海智能的收入增长几乎主要由无线通信模组业务驱动,公司业务结构正在进一步向模组业务集中。
从区域来看,公司境外业务增长较快。不过,其经营活动产生的现金流量净额为负,较上年同期明显下降,说明在模组业务快速扩张的同时,备货、应收及资金周转等问题仍需要关注。
有方科技:营收大降,利润反而增长
有方科技则呈现出完全不同的业绩轨迹。上半年,公司实现营业收入9.70亿元,同比下降42.04%;但归母净利润达到7459.74万元,同比增长17.36%。其中第二季度,公司营业收入为4.21亿元,同比下降69.8%;归母净利润为4679万元,同比上升1.8%;扣非归母净利润为4482万元,同比上升8.2%。
报告期内,公司在物联网无线通信产品相关业务和云产品业务的持续推进中,物联网无线通信产品相关收入实现增长,特别是无线通信终端收入大幅增长,主要得益于向欧洲市场销售的智能应急车灯的成功出货。
营收大幅下降,主要与公司存算服务器贸易业务规模变化有关,而并非物联网无线通信业务全面下滑。从业务来看,上半年公司无线通信模块收入约3.42亿元,无线通信终端收入约1.49亿元,云产品及服务收入约1.06亿元。
公司仍在持续推进“云—管—端”产品体系,并布局低空经济、具身智能、智能穿戴等新兴市场。
从“卖模组”到“卖能力”
把五家公司放在一起看,可以发现一个比较明显的趋势:物联网模组市场依然在增长,但单纯依靠传统模组放量获得高增长的难度正在增加。
移远通信上半年通信模组、天线业务收入仍达到81.06亿元,但车载、智能及解决方案业务已经贡献71.36亿元,后者毛利率也明显更高。
美格智能的无线通信模组及解决方案业务仍然占据绝对主体,但公司已经把高算力模组、AI、服务器等作为下一阶段的重要增长方向。
广和通则提供了另一面案例:模块产品收入仍然增长,但利润却大幅下降,说明标准化产品竞争以及成本压力已经开始直接影响企业盈利能力。
日海智能依靠传统无线通信模组的大幅放量实现扭亏,而有方科技则通过业务结构调整实现了收入与利润的“反向变化”。
由此来看,行业正在形成一种新的竞争逻辑:过去比的是连接数、出货量和客户数量,现在开始比的是产品附加值以及能否进入更高价值的应用场景。
与此同时,AI、算力、汽车、机器人等高价值场景正成为模组厂商争夺的新增长点。移远通信、美格智能持续加码算力模组和端侧AI,广和通强化汽车电子,有方科技向低空经济、具身智能等新场景延伸,日海智能则继续扩大无线通信模组业务。
背后的变化在于,传统蜂窝模组解决的是“让设备连接上网络”,而AI终端、智能汽车、机器人等新设备对本地算力、数据处理和智能决策提出了更高要求,通信、计算与AI能力正在加速融合。
由此来看,IoT模组行业并非进入增长停滞,而是从过去单纯追求“连接数”和“出货量”,逐渐转向“增量+提质”:未来真正决定企业增长空间的,或许不只是能卖出多少模组,而是能否把连接能力进一步延伸至计算、AI和具体应用场景,在更高价值的产业链环节中获得新的利润空间。
智能通信定位圈现已开启产业交流群,欢迎对通信行业感兴趣的读者扫码下方二维码加入【智能通信定位圈-通信产业交流群】,一起交流分享最新动态与前沿资讯。