车载感知节点,普遍上升
但中国可能除外
文章来自:芯传感公众号
10月27日,恩智浦半导体(NXP),发布第三季度财报,营收37.86亿美元(约合人民币251.53亿元),同比增长19%,环比增长8%,创单季历史新高。
盈利端同步走强,(非GAAP)毛利率58.6%,营业利润率37.1%,每股收益4.20美元。
PXS市场研究指出,NXP是物理AI感知层的结构性受益者。
业务板块:汽车首破20亿美元
汽车业务收入20.7亿美元,同比增长13%,为历史上首次单季突破20亿美元。增长由软件定义汽车、电气化、连接与雷达方案驱动,增速约为17%。增长来自单车半导体含量提升,而非汽车产量提升。
工业与物联网收入8.02亿美元,同比增长39%,环比增长6%,为增速最快的板块之一。增长源于客户加速自动化与智能边缘部署,工业子板块增幅接近50%。
通信基础设施及其他收入5.03亿美元,同比大增54%,数据中心基础设施的动能延续是核心拉动因素。移动业务是唯一负增长板块,收入4.11亿美元,同比下滑4%。
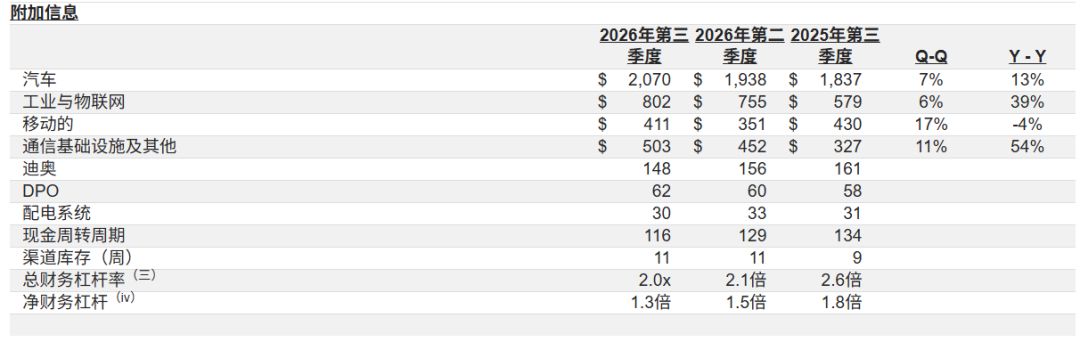
🔺NXPQ3业务板块
智驾拉动毫米波雷达
恩智浦CEO在TMT会议上表示:“推动更高阶ADAS,对我们来说就是传感器的驱动力。更高阶的自动驾驶会推动对更多雷达的需求,而恩智浦是雷达领域的领导者。这不仅意味着更多车辆采用雷达,还意味着更多车辆采用更多的雷达节点。它们从1个节点增加到3个,甚至4个雷达节点。每个雷达节点大约价值20美元。”
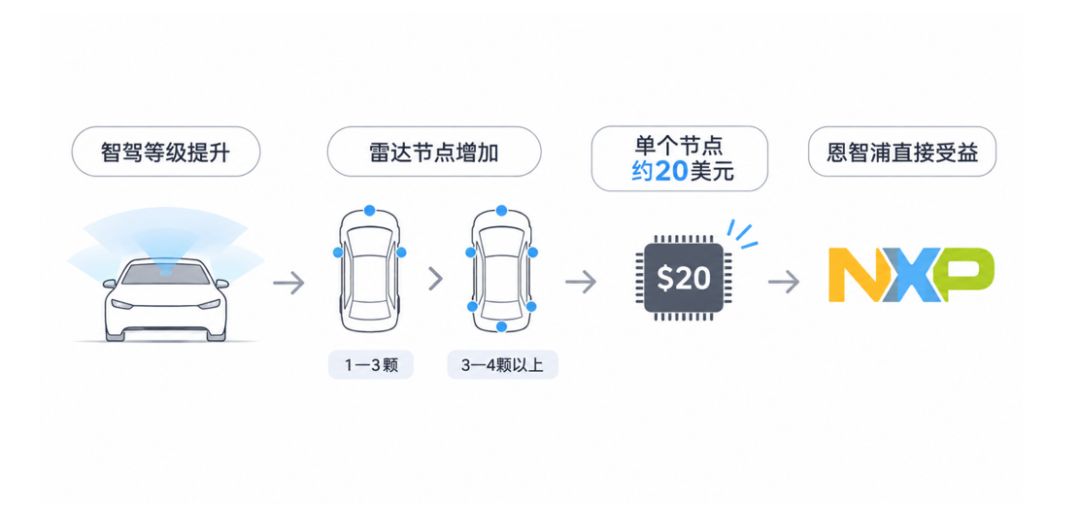
🔺恩智浦作为智驾受益者
10月25日,PXS分析师Scott McLeod发布调研结果,NXP是车载雷达MMIC收发器的主导供应商,估计占据50%以上的雷达MMIC市场份额,由于智驾等级的提升,形成了独立于整车销量的,结构性单车价值增长优势。
也就是说,作为物理AI感知层的结构性受益者,NXP的业绩增长并不依赖整车销量的提升。这一判断与NXP汽车业务本季度首次单季突破20亿美元、增速不依赖汽车产量回升的财报事实相互印证。
NXP的护城河与风险
PXS 研究指出:恩智浦是 2~3 家寡头供应商之一,供应毫米波雷达的MMIC收发器及汽车多裸片/多芯片模块;这些模块由一级供应商(博世、大陆、Aptiv、电装)集成后向 OEM 出货。
毫米波雷达是安全关键(ASIL-D)的全天候传感器,并已扩展到具备仰角分辨率的四维成像雷达。若要重新设计雷达传感器,必须经历多年认证周期,因此替换成本高。
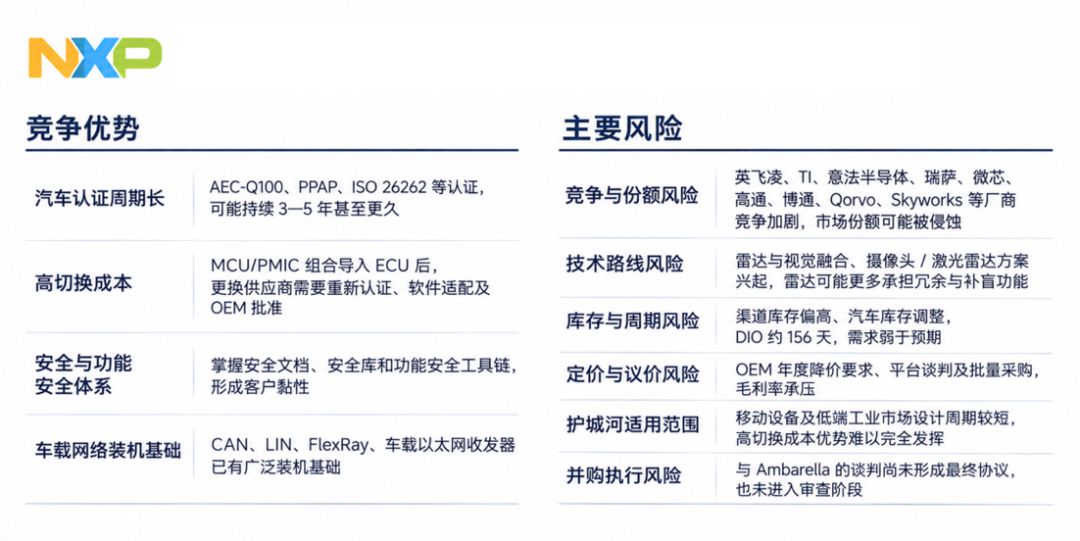
🔺PXS研究,优势与风险
NXP 的三类主要风险:一是竞争与份额风险,来自英飞凌、TI、意法半导体、瑞萨、微芯、高通、Qorvo、Skyworks、内部 ASIC等。
二是技术路线与传感器融合风险:雷达与视觉融合平台的发展、摄像头/激光雷达密集融合方案(特别是中国市场更偏好这类组合),可能使雷达从核心传感器降为冗余或补盲,限制高端车型单车雷达含量的增长
三是库存与周期风险,但这一点在Q3财报中以得到了缓解。NXP在财报中表示库存天数(DIO)从去年同期的161天降至148天。
此外,今年8~9月,NXP与VSMC在新加坡举行了首座300mm晶圆厂的开业仪式、在马来西亚的新组装与测试工厂也破土动工。这两项产能投资,将进一步提高NXP的供货能力和生产能力。