算法与固件授权,
有机会超过硬件利润
2026年11月9日,IndexBox发布了基于《2026毫米波雷达模组市场预测报告》的文章,进一步分析了隐私保护型感知需求驱动增长的市场现状。
当前,许多调查机构数据,高度依赖于有限的赞助商主动披露;
与此不同,IndexBox 的数据来源,是基于世界海关HS编码体系下的公开贸易数据与生产统计,包含200 个国家、10,000 类编码、60亿条规模的运输备案信息。
因此,对关注进出口的中小企业而言,在目标市场筛选、贸易流向判断上,IndexBox的这份调查结论,显然具有更普遍的参考适用性。
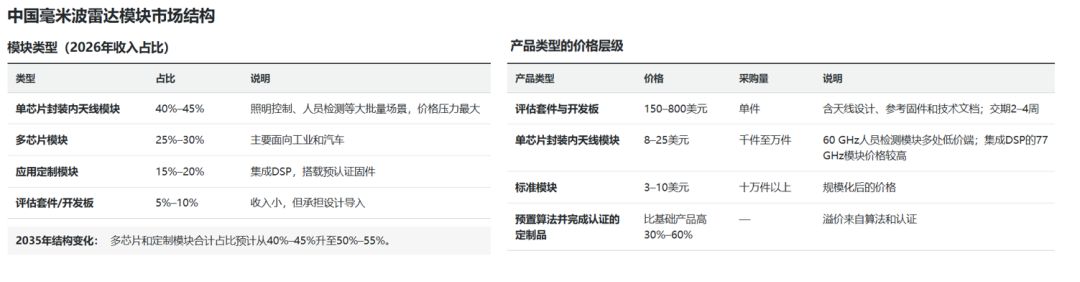
🔺毫米波雷达模组收入占比与价格
中国:强大的封装与集成
中国毫米波传感器模组市场的需求规模在 2026 年为 12–15 亿美元,到 2035 年预计增长至 45–55 亿美元,复合年增长率为 14–17%。
而供应端,中国的优势在模块组装、天线集成和应用调试。已有较成熟的模块集成商和EMS配套生态,部分表面贴装技术(SMT)生产线能够处理高频元件。
中国拥有强大的组装和集成能力:标准模块的生产周期为4-8周,经过认证的特定应用模块的生产周期则为12-20周,具体取决于元器件的供应情况和测试队列的长度。
但上游则依赖进口:2026的进口芯片和先进封装基板占模块物料成本的55%至65%,先进硅锗BiCMOS和射频CMOS工艺集中在中国台湾、美国和韩国,交期可达20至30周。
中国半导体代工厂正在逐步开发射频工艺节点,但国产77 GHz硅锗等先进芯片,预计至少要到2020年代末才有望具备竞争力。
价格在下行,标准模块每年降价6%至9%,有独特算法库或多频段能力的高端产品每年降3%至5%。预置算法并完成认证的定制品,比基础产品贵30%至60%。
中国模块集成商的集中度较高,活跃的集成商超过30家,其中前8~10家合计占模块收入的60%~70%,它们的优势来自稳定的芯片供应关系和经认证的参考设计。
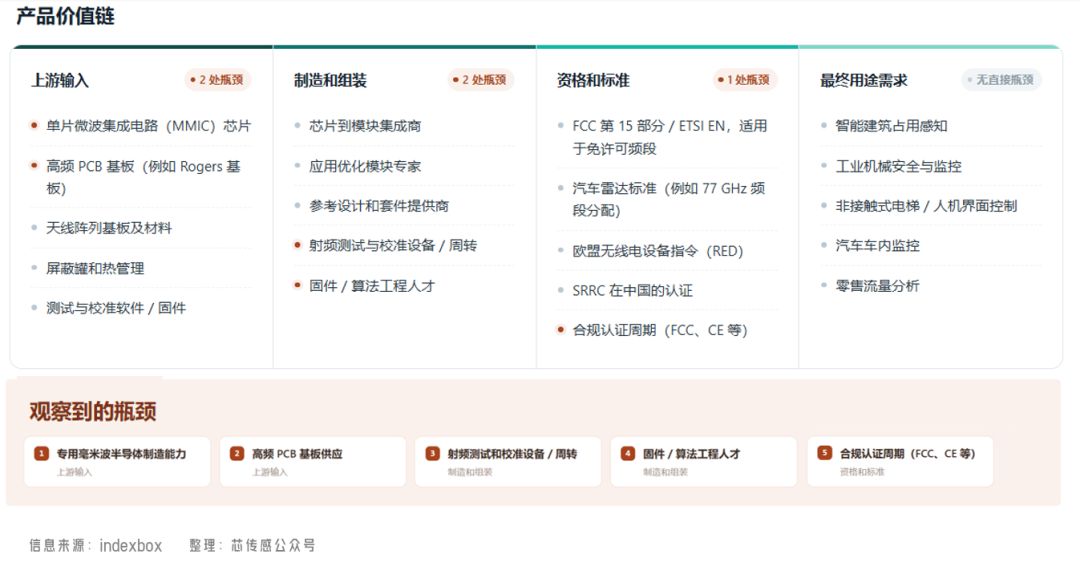
🔺制约中国毫米波雷达的5个瓶颈
细分市场:舱内感知增速最块
中国细分市场主要份额来自:楼宇自动化、工业自动化与机器人、消费电子三部分;
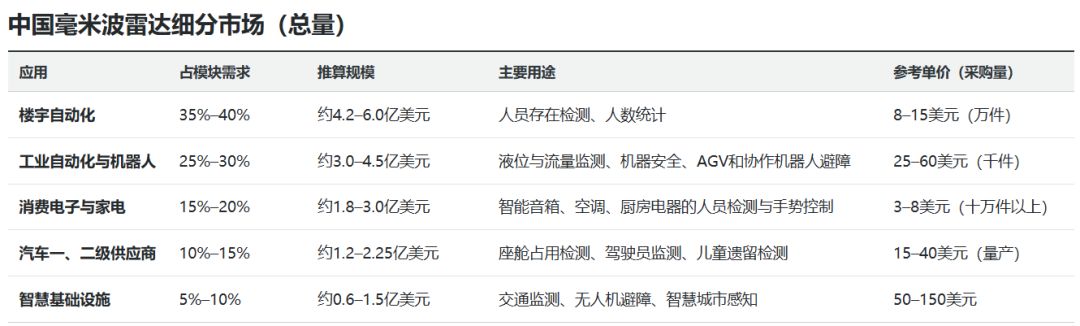
🔺总量细分市场
增速方面,座舱感知预计最快,2027年起年复合增速将超过20%,但目前仅占模块需求的10%–15%,基数较小。
需求来自驾驶员监测、乘员分类和儿童遗留检测等应用,相关安全要求正在逐步提高,有关部门也在研究更新座舱雷达标准。一级供应商已将先于标准,将60 GHz和77 GHz模块导入车型平台。
工业自动化与机器人增速次之,预计年增15%至18%,预测性维护和机器安全是其中的高价值方向:把毫米波感知与边缘处理、IO-Link和EtherCAT等工业通信协议结合,产品可以支撑较高定价,厂商也能通过算法定制和生命周期服务留住客户。
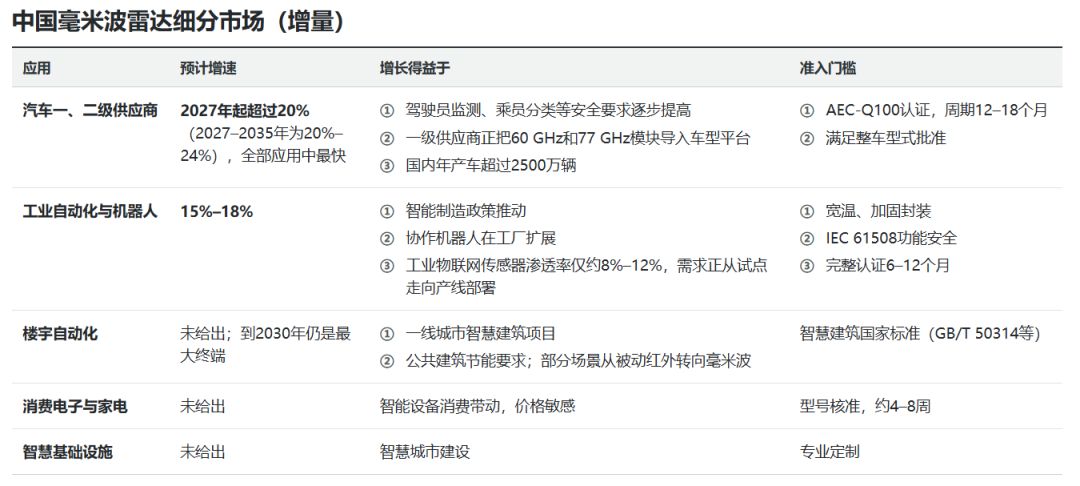
🔺增量市场与驱动因素
机遇与出海
2026年,中国毫米波雷达模组的出口量,是国内模块产量的15%–25%。主要去向为:东南亚(消费电子组装)、欧洲(工业自动化与智慧建筑)、北美(汽车与基础设施)。
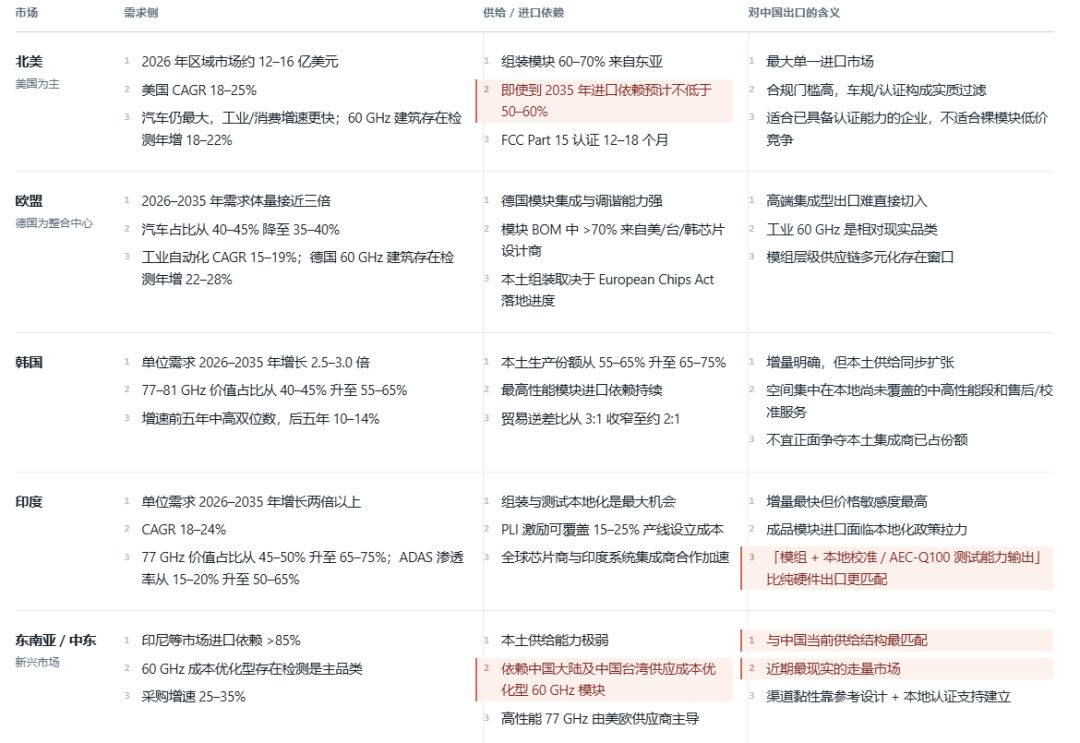
🔺中国模组的出口市场情况
对于目标是出海的中国毫米波雷达模组厂商来说,IndexBox的建议是:优先瞄准欧洲的工业与楼宇、北美的楼宇,这两个区域在这些领域需求强,且有一定的利润空间。
此外,算法与固件授权收入,有机会超过硬件本身的利润。买家正在把模块当作"认证过的感知方案"采购,认证负担向下游ODM转移,参考设计和开发者支持因此更受重视。
中国模块出口受益于价格竞争力以及快速定制能力,但面向海外销售的模块,还需满足美国FCC Part 15、欧洲ETSI和RED的要求,这会增加认证成本和交期。